Win Rate, RR та Risk Management: як аналізувати торгові результати
Win rate, RR, очікування, profit factor і просадка: як рахувати метрики в R, читати їх разом і обрати ризик на угоду та денні ліміти.
Щоб проаналізувати торгові результати, недостатньо дивитися на прибуток за тиждень: потрібні win rate, середній RR, математичне очікування, profit factor і максимальна просадка, пораховані на достатній кількості угод. Разом вони показують, чи має ваша торгівля перевагу, а risk management на їхній основі задає ризик на угоду та денні ліміти. Нижче розберемо, як рахувати ці метрики й читати їх разом; усі приклади легко відтворити в безкоштовному торговому журналі LSG Club.
Чому результат варто міряти в R
R — це сума, якою ви ризикуєте в угоді, тобто відстань від входу до стопа, переведена в гроші. Угода з результатом +2R принесла вдвічі більше, ніж ви ризикували, а −1R означає, що спрацював стоп.
Приклад: рахунок $10 000, ризик 1% на угоду, отже 1R = $100. Угода закрилася з прибутком $150 — це +1,5R. Якщо за кілька місяців рахунок виросте до $12 000 і ризик стане $120, долари в статистиці перестануть бути порівнянними, а R залишаться. Тому всі метрики нижче ми рахуємо в R.
Головна умова — записувати стоп у кожній угоді. Без стопа немає R, а без R решта метрик втрачає сенс. Як організувати записи, описано в статті як вести торговий журнал.
Win rate і беззбитковий win rate
Win rate — частка прибуткових угод. Саме по собі це число мало що каже: 70% прибуткових угод можуть давати збиток, якщо середній збиток утричі більший за середній прибуток, а 35% можуть бути прибутковими, якщо цілі далекі.
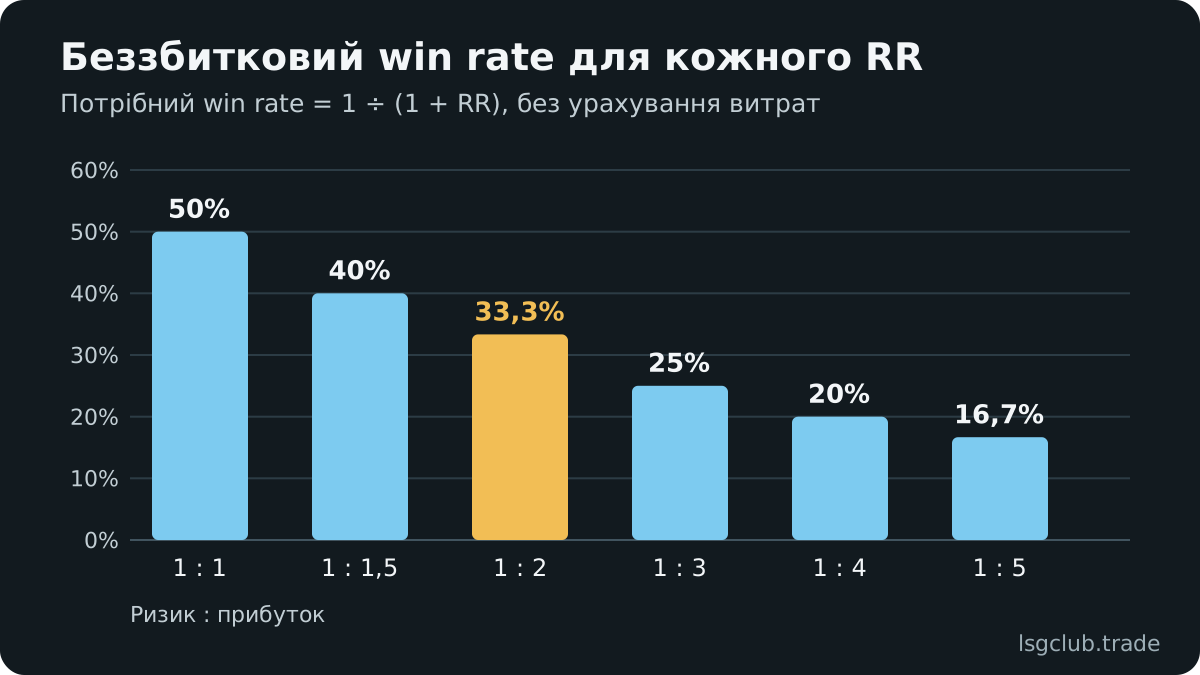
Щоб оцінити свій win rate, порівняйте його з беззбитковим рівнем для вашого співвідношення ризику й прибутку. Формула: беззбитковий win rate = 1 ÷ (1 + RR), де RR — середній прибуток у R.
- RR 1:1 — беззбитковий win rate 50%
- RR 1:2 — беззбитковий win rate близько 33,3%
- RR 1:3 — беззбитковий win rate 25%
- RR 1:4 — беззбитковий win rate 20%
Це теоретичні рівні без витрат. Спред, комісія і прослизання піднімають реальний поріг, особливо на коротких стопах. Якщо ваш win rate лише трохи вищий за беззбитковий, система крихка.
Коли високий win rate оманливий
Високий win rate теж варто перевірити. Часто він означає, що прибуткові угоди закриваються задовго до цілі, а стоп переноситься в беззбиток надто рано. Порівняйте середній прибуток у R із запланованим: якщо план — 3R, а фактично виходить 1,2R, проблема у виходах, а не у входах.
Математичне очікування — головне число
Очікування (expectancy) — це середній результат однієї угоди в R. Воно поєднує win rate і розмір прибутків та збитків в одне число. Формула: E = WR × середній прибуток − (1 − WR) × середній збиток, де прибуток і збиток рахуються в R.
Приклад: за 50 угод win rate 42%, середній прибуток 2,1R, середній збиток 1R. E = 0,42 × 2,1 − 0,58 × 1 = 0,882 − 0,58 ≈ +0,30R на угоду. При ризику $100 це в середньому близько $30 на угоду до витрат. Це не прогноз: на наступних 50 угодах число буде іншим, але воно показує, чи мала система перевагу на тій вибірці, що є.
Додатне очікування на 20 угодах — лише гіпотеза. На 100 і більше угодах, узятих за тими самими правилами, — вже аргумент. Докладніше про зв’язок цих чисел — у статті Win Rate vs Risk-Reward (англійською).
Profit factor
Profit factor — сума всіх прибутків, поділена на суму всіх збитків. Значення нижче 1 означає збиткову систему, вище 1 — прибуткову на цій вибірці.
У тому самому прикладі 21 прибуткова угода × 2,1R = 44,1R, а 29 збиткових × 1R = 29R. Profit factor = 44,1 ÷ 29 ≈ 1,52. Значення, трохи вище за 1, легко зникає після комісій і прослизання, тому рахуйте profit factor уже з урахуванням витрат.
Profit factor і очікування доповнюють одне одного. Перше показує запас міцності системи, друге — скільки в середньому приносить одна угода. Якщо обидва числа погіршуються кілька місяців поспіль на достатній вибірці, час переглядати правила.
Просадка і серії збитків
Максимальна просадка і відновлення
Максимальна просадка — найбільше падіння рахунку від попереднього піку до мінімуму. Саме вона визначає, чи витримаєте ви систему психологічно і чи вкладетеся в ліміти проп-фірми.
Відновлення після просадки нелінійне: після −10% потрібно +11,1%, після −20% — +25%, після −50% — +100%. Тому стримувати просадку дешевше, ніж потім її відпрацьовувати.
Серії збитків поспіль
Серії збитків — звичайна частина будь-якої стратегії. При win rate 40% імовірність того, що п’ять конкретних угод поспіль виявляться збитковими, становить 0,6⁵ ≈ 7,8%. На сотнях угод така серія майже неминуча. Порахуйте наперед, що вона зробить із рахунком: десять збитків поспіль при ризику 1% забирають близько 9,6% рахунку, при ризику 2% — близько 18,3%.
Як обрати ризик на угоду і ліміти
Ризик від найгіршого сценарію
Ризик на угоду обирайте від найгіршого сценарію, а не від найкращого. Визначте, яку серію збитків ви готові пережити без порушення правил, і перевірте, скільки рахунку вона забере. Пам’ятайте, що трейдинг завжди пов’язаний із ризиком втрати коштів, і жодне число в журналі цього не скасовує.
Розмір позиції
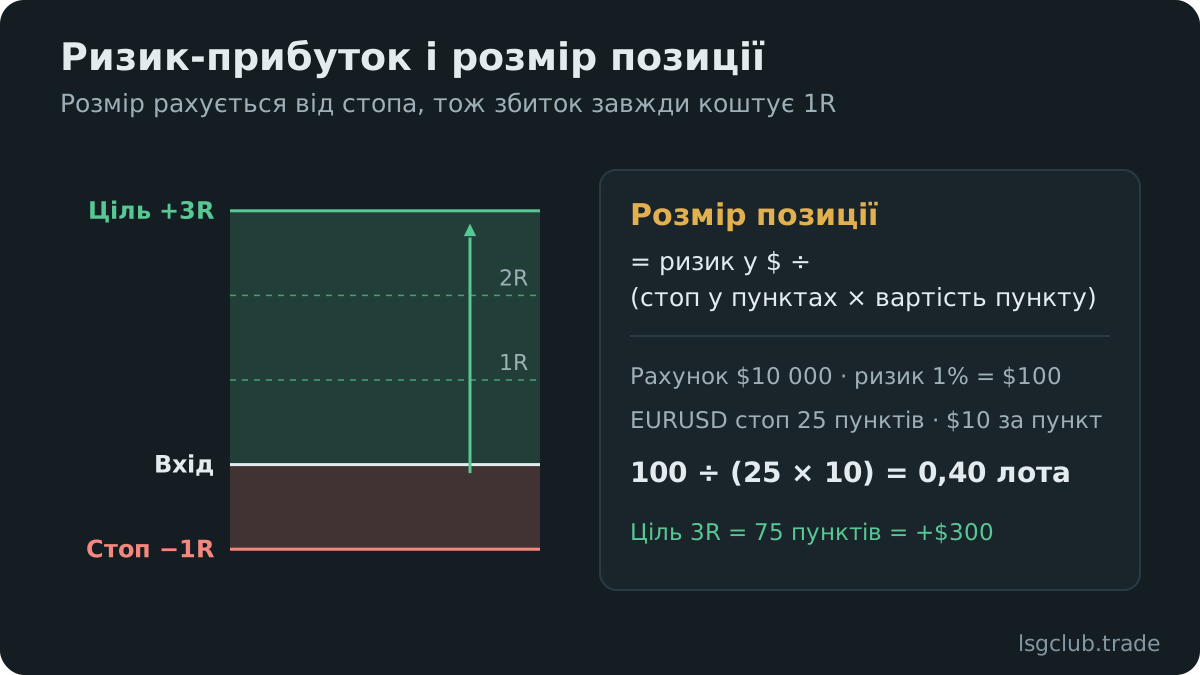
Розмір позиції — механічний розрахунок: лот = ризик у доларах ÷ (стоп у пунктах × вартість пункту на 1 лот). Приклад: рахунок $10 000, ризик 1% = $100, стоп 25 пунктів на EURUSD, вартість пункту близько $10 на стандартний лот. Лот = 100 ÷ (25 × 10) = 0,4. Розрахунок для інших інструментів — у статті How to Calculate Position Size (англійською).
Денні, тижневі та проп-ліміти
- Денний ліміт — наприклад, −2% або два збитки поспіль, залежно від того, що настане раніше. Після цього торгівлю на сьогодні завершено.
- Тижневий ліміт — наприклад, −4%. Решта тижня — аналіз і торгівля на демо.
- Максимум угод — наприклад, дві за сесію. Третя спроба в тій самій сесії — типове місце для бажання відігратися.
- Проп-челендж — типовий двоетапний челендж має денний ліміт збитку близько 5% і загальний близько 10%. Правила змінюються, тож перевіряйте актуальні умови своєї фірми і ставте особистий ліміт суворіший за фірмовий.
Розріз за сесіями, інструментами і сетапами
Загальні цифри показують, чи є перевага. Розрізи показують, звідки вона береться і де витікають гроші. Порівнюйте очікування в R, а не долари, і завжди дивіться, скільки угод у групі.
- Сесії — London і New York Kill Zone окремо від угод поза ними. ICT визначає Kill Zone за нью-йоркським часом, і журнал LSG позначає угоди за тими самими вікнами, тож в UTC вони зсуваються з переходом США на літній час (Лондон 06:00–09:00 UTC влітку, 07:00–10:00 взимку). Більше — у статті Kill Zone у трейдингу.
- Інструменти — EURUSD, GBPUSD, XAUUSD тощо. Золото рухається інакше, ніж валютні пари, тому результати порівнюйте в R, а стопи оцінюйте відносно ATR, а не у фіксованих доларах.
- Сетапи — sweep ліквідності з подальшим market structure shift, вхід у FVG чи Order Block. Пояснення моделей — у статті Order Block та Fair Value Gap.
- Час утримання і день тижня — інколи збиток зосереджений в угодах, які ви тримали надто довго, або в одному конкретному дні.
Невеликі групи вводять в оману. Якщо в групі десять угод, одна велика угода може перевернути висновок. Практичне правило: робіть висновки лише там, де угод достатньо, і перевіряйте їх на даних наступного місяця, перш ніж змінювати правила.
Типові помилки в аналізі результатів
- Оцінка за P&L тижня — тиждень надто короткий, щоб відрізнити перевагу від випадковості.
- Угоди без стопа в статистиці — вони спотворюють R та очікування. Відновіть стоп або позначте такі угоди окремо.
- Зміна правил посеред вибірки — після кожної зміни рахуйте статистику заново й записуйте дату зміни.
- Ігнорування витрат — комісії та свопи мають входити в результат кожної угоди.
- Більший ризик після прибуткової серії — серія не змінює очікування системи, лише вашу впевненість.
- Підгонка під минуле — фільтри, підібрані під уже закриті угоди, дають гарну статистику, яка потім не повторюється.
Чекліст щотижневого аналізу
- Усі угоди тижня внесено в журнал, у кожної є стоп і результат у R
- Win rate порівняно з беззбитковим для вашого середнього RR
- Очікування і profit factor пораховано за тиждень і за останні 50–100 угод
- Перевірено поточну просадку від піку і дотримання денних лімітів
- Переглянуто результати за сесіями, інструментами й сетапами разом із кількістю угод
- Угоди з порушенням правил винесено окремо: скільки R вони коштували
- Записано одне рішення на наступний тиждень із датою
Якщо ви тільки знайомитеся з ICT, загальну картину концепцій дає стаття ICT та SMC трейдинг: що це таке та як розпочати.
Часті запитання
Який win rate вважається хорошим?
Універсальної норми немає. Win rate має сенс лише поруч із середнім RR: при 1:3 беззбитковий рівень становить 25%, а при 1:1 — 50%. Хороший win rate — той, що стабільно перевищує беззбитковий рівень для вашого RR уже з урахуванням витрат.
Скільки угод потрібно, щоб довіряти статистиці?
Двадцять угод дають лише гіпотезу: одна-дві великі угоди можуть перевернути висновок. На 100 і більше угодах, узятих за тими самими правилами, цифри вже стають аргументом. Після кожної зміни правил вибірку варто починати заново.
Яким має бути ризик на одну угоду?
Поширений орієнтир — 0,5–1% рахунку, але точне число залежить від серії збитків, яку ви готові пережити. Десять збитків поспіль при ризику 1% забирають близько 9,6% рахунку, а при 2% — близько 18,3%. Обирайте ризик, за якого така серія не порушує ваших денних і загальних лімітів.
Чим profit factor відрізняється від математичного очікування?
Profit factor — це відношення суми прибутків до суми збитків, тобто запас міцності системи. Очікування — середній результат однієї угоди в R. Обидва числа рахуйте з урахуванням витрат і читайте разом: profit factor вище 1 і додатне очікування на достатній вибірці означають, що на цих даних перевага була.